스마트폰을 뒤집어 보면 설계는 미국, 조립은 중국이라는 문구를 흔히 봅니다. 그런데 그 안에 들어간 칩이 실제로 어디서 깎여 나왔는지는 잘 따져보지 않습니다. 따져 보면 답은 대부분 한국, 대만, 중국, 일본 중 하나입니다. 흔히 “아시아는 인건비가 싸니까”라고 설명하고 넘어가지만 숫자를 들여다보면 이 설명은 절반도 맞지 않습니다.
“메모리 칩의 90퍼센트, 프로세서(로직) 칩의 75퍼센트, 모든 실리콘 웨이퍼의 80퍼센트가 동아시아에서 생산된다.”
- 크리스 밀러, 『칩 워』
숫자로 보면 아시아보다 동아시아입니다
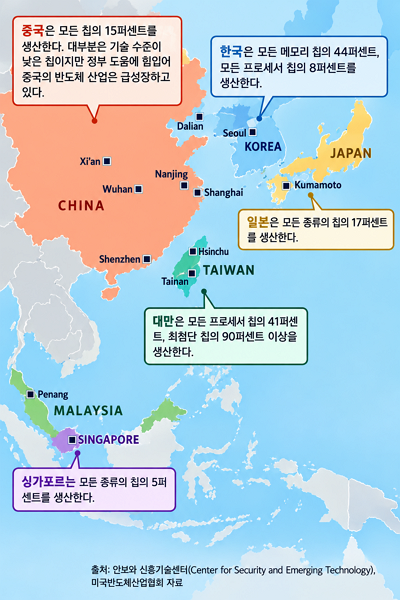
☐ SEMI(국제반도체장비재료협회)의 300mm 웨이퍼 생산 능력 전망에 따르면 2025년 기준 한국 24%, 대만 21%, 일본 12%이고 중국은 23%로 한국을 바짝 추격하는 구도입니다.
- 반면 미주는 9%, 유럽·중동은 7%, 동남아시아는 5% 수준입니다.
☐ 첨단 공정으로 좁히면 쏠림은 더 심합니다.
- 트렌드포스에 따르면 16/14나노 이하 첨단 공정 생산 능력의 68%, EUV 공정으로 보면 80%가 대만에 있습니다.
☐ 동남아시아는 다른 역할을 맡고 있습니다.
- 웨이퍼를 만드는 쪽이 아니라 조립·테스트·패키징 쪽인데 2022년 기준 전 세계 패키징 역량의 약 20%를 차지했고, 말레이시아 7%와 필리핀 6%에 집중되어 있습니다.
☐ 무디스는 웨이퍼 제조, 소재, 패키징 전반에서 아시아가 전 세계 생산 능력의 75% 이상을 차지한다고 봤습니다.
☐ 그러니까 질문을 조금 정확하게 바꾸면 “왜 동아시아 네 나라에 웨이퍼 생산이 몰렸고, 왜 동남아시아에 후공정이 몰렸는가”가 됩니다.
인건비 때문이라는 설명은 절반도 안 됩니다
☐ 반도체 공장은 사람이 아니라 장비와 클린룸에 돈이 들어가는 곳입니다.
- 공장 하나에 수십조 원이 들어가는데 그중 인건비 비중은 크지 않습니다.
- BCG의 2020년 분석은 미국의 총 소유 비용을 100으로 놓았을 때 첨단 로직 기준 한국과 대만은 약 20%, 중국은 28-37% 저렴하다고 추정했습니다.
- 그리고 그 비용 우위의 50~70%가 정부 보조금에서 나오며, 한국과 대만도 비슷하거나 조금 낮은 수준이라고 봤습니다.
☐ 이런 지적은 새로운 것이 아닙니다.
- 2005년에 이미 미국 반도체 산업 협회는 미국과 중국의 공장 운영비 차이를 만든 주된 원인은 낮은 인건비가 아니라 중국 정부 정책이며, 세제 혜택 같은 인센티브가 비용 차이의 약 90%를 차지한다고 주장했습니다.
☐ 물론 미국 업계 단체의 분석이라 보조금 확대를 요구하는 입장이 섞여 있다는 점은 감안해야 합니다.
- 그래도 방향은 분명합니다.
- 반도체는 임금이 아니라 자본 비용의 게임입니다.
나라가 반도체를 산업이 아니라 전략으로 다뤘습니다
☐ 반도체는 호황과 불황이 극단적으로 반복되는 산업입니다.
- 불황기에 몇 년씩 적자를 견디며 투자를 이어갈 수 있는 쪽이 다음 호황을 가져갑니다.
- 동아시아 국가들은 이 시기를 국가 차원에서 버텨 줬습니다.
- 1980년대 일본은 정부 주도 공동 연구와 대기업 계열 구조를 바탕으로 메모리 시장을 장악했습니다.
- 한국은 같은 시기 삼성이 메모리에 뛰어들었고 정부는 금융과 세제로 이를 뒷받침했습니다.
- 대만은 1987년 정부 출자로 TSMC를 세우며 설계 없이 생산만 해주는 파운드리라는 새로운 모델을 만들었습니다.
- 중국은 가장 늦게 들어왔지만 규모가 가장 큽니다.
- SEMI는 중국의 점유율 상승이 국내 반도체 산업에 대한 정부 투자 확대에 힘입은 것이라고 설명합니다.
설계와 생산이 나뉘면서 미국은 생산을 내려놓았습니다
☐ 파운드리가 등장하자 미국 기업들은 공장 없이 설계만 하는 팹리스 모델로 옮겨갔습니다.
- NVIDIA, 퀄컴, AMD, 애플 모두 칩을 직접 만들지 않습니다.
- 이것은 기업 입장에서 합리적인 선택이었습니다.
- 수십 조 원짜리 공장을 짓고 불황 리스크를 떠안는 대신, 그 부담을 대만에 넘기고 높은 이익률을 가져갔습니다.
- 그 결과 IC 인사이츠는 북미의 대규모 팹리스 업체가 주로 대만 파운드리에 의존하면서 북미의 생산능력 점유율이 계속 줄어들 것이라고 전망했습니다.
☐ 생산이 아시아로 간 것은 미국이 빼앗긴 결과라기보다, 미국 기업들이 스스로 고른 분업의 결과에 가깝습니다.
한 번 모인 생태계는 쉽게 옮겨지지 않습니다
☐ 지금 가장 좋은 실험 사례는 TSMC 애리조나 공장입니다.
- 보조금을 쏟아부어도 공장을 옮기는 일이 얼마나 어려운지 보여줍니다.
- 니케이 보도에 따르면 TSMC와 인텔의 소재 협력사 임원들은 애리조나에 공장을 짓는 비용이 아시아의 4-5배로 불어났다고 말했습니다.
☐ 사람도 부족했습니다.
- 당시 TSMC 회장 마크 리우는 “There is an insufficient amount of skilled workers”라고 말하며 대만에서 숙련 기술자를 데려와 현지 인력을 훈련시켜야 할 수도 있다고 밝혔습니다.
☐ 진짜 차이는 공장 하나가 아니라 공장 주변에 있습니다.
- 한 대만 협력사 대표는 대만에서는 협력사들이 가까이 모여 있어 생태계가 긴밀하게 통합되어 있는데 미국은 그렇지 않다고 설명했습니다.
- 화학약품, 특수가스, 장비 정비, 클린룸 시공업체가 차로 30분 안에 다 있는 것과, 하나하나 새로 불러와야 하는 것은 완전히 다른 조건입니다.
그래서 지금 일어나는 변화는 이전이 아니라 분산입니다
☐ 미국과 유럽이 보조금 경쟁에 뛰어들면서 투자는 크게 늘고 있습니다.
- BCG는 2024~2032년 웨이퍼 제조에 2.3조 달러가 새로 투자될 것으로 보며, 이는 직전 10년의 7,200억 달러를 크게 웃도는 규모입니다.
☐ 하지만 무디스는 아시아 밖에 자급적인 반도체 공급량을 만들려면 약 1조 달러의 선투자가 필요하고 가까운 시일 안에 이 규모를 복제하는 것은 상업적으로 불가능하다고 결론 내렸습니다.
- 새 공장들도 아시아를 떠나는 근본적 전환이 아니라 전략적 분산에 해당한다고 봤습니다.
☐ 반도체 생산이 동아시아에 몰린 것은 값싼 노동력 때문이 아니라, 수십 년 동안 국가가 불황을 대신 버텨준 투자와, 그 투자 위에 쌓인 협력사 생태계 때문입니다.
- 돈은 몇 년 안에 옮길 수 있어도, 그렇게 쌓인 생태계는 몇 년 안에 옮겨지지 않습니다.
Comments
댓글
댓글을 불러오는 중…